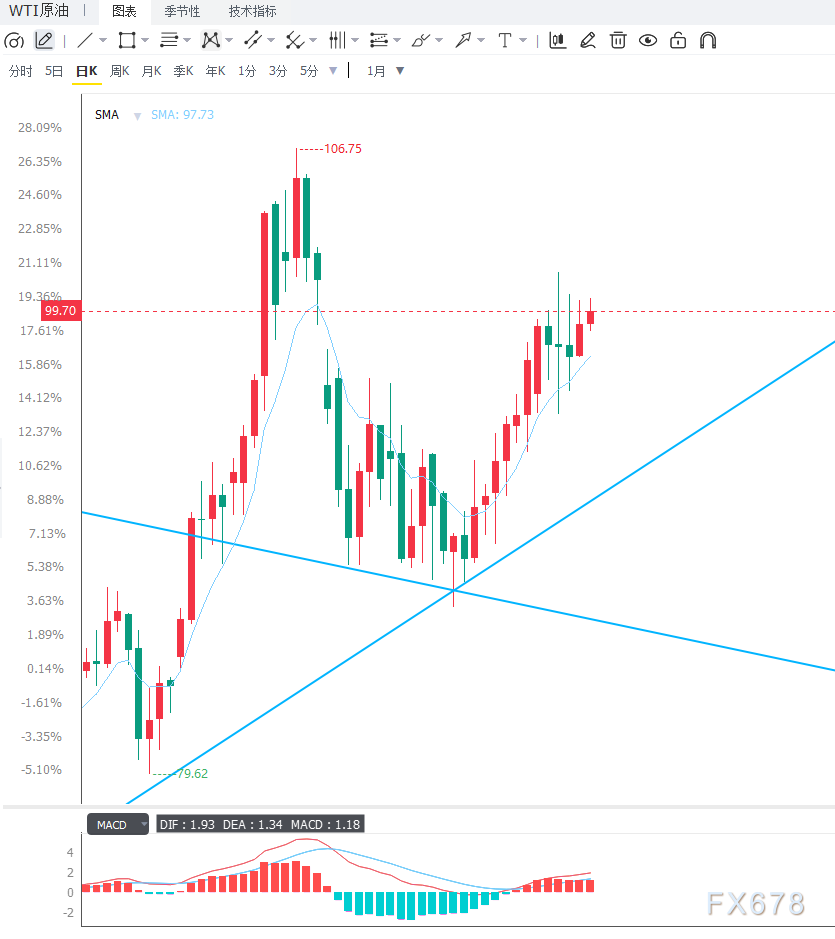
从跨资产与政策传导来看,油价的高位震荡正通过成本渠道向其他资产外溢。德意志银行指出,有报告显示美国与以色列可能对伊朗能源基础设施发动压制,加之沙特境内袭击继续,这加剧了投资者的担忧——市场现在可能正在定价一段 prolonged period of elevated oil prices,并一直延续到2027年。能源价格居高不下会直接推高各国通胀读数,强化主要央行维持高利率的理由,进而通过实际利率渠道压制贵金属与成长股估值;同时,航运停止引发的运费与保险成本上升,也会加剧全球贸易担忧情绪,对亚洲出口型经济体的货币形成间接压力。因此,原油已不再只是单一的商品品种,而是本轮宏观定价链条的关键起点,其波动幅度的放大必然带动跨资产联动性的同步上升。投资者在评估油价时,需要同时关注其对通胀路径与风险偏好的反馈效应,而非孤立看待地缘事件本身。